Grupo Aeroméxico reportó ingresos récord por 1,619 millones de dólares durante el tercer trimestre de 2026, un incremento anual de 13.6%. Sin embargo, este crecimiento contrastó con una disminución de 58.1% en su utilidad neta, que pasó de 97 millones de dólares en el mismo periodo de 2025 a 40.6 millones, reflejando las presiones que enfrenta la compañía por el encarecimiento del combustible y otros costos operativos.
De acuerdo con su reporte financiero, los gastos de operación aumentaron 21.9%, superando el ritmo de crecimiento de los ingresos. El principal factor fue la turbosina, cuyo costo promedio se incrementó 60.6% por galón, provocando que el gasto trimestral en combustible alcanzara 469 millones de dólares, aproximadamente 172 millones más que un año antes.
El impacto se reflejó directamente en la rentabilidad. La utilidad operativa disminuyó 25%, al ubicarse en 190 millones de dólares, mientras que su margen operativo pasó de 17.7% a 11.7%. Asimismo, el margen UAFIDAR ajustado retrocedió de 31% a 24%, una reducción de siete puntos porcentuales.
Aunque Aeroméxico logró mejorar sus ingresos por asiento disponible y fortalecer la venta de productos premium, el aumento de tarifas y los ingresos complementarios no fueron suficientes para compensar el incremento de costos. Durante el trimestre, la aerolínea transportó 6.16 millones de pasajeros, 3.2% menos que en el mismo periodo del año anterior, pese a registrar una mayor generación de ingresos.
Otro elemento relevante fue el reconocimiento de 48.7 millones de dólares en ingresos derivado de una actualización contable de su programa de lealtad, relacionada con beneficios que la compañía estima que no serán redimidos por los usuarios. Este ajuste contribuyó al resultado trimestral, aunque no representa necesariamente un ingreso extraordinario recurrente para los siguientes periodos.
Rentabilidad bajo presión, pero con liquidez
Pese al deterioro en sus márgenes, Aeroméxico conserva una posición de liquidez relevante. Al cierre de septiembre reportó 965 millones de dólares en efectivo y equivalentes, además de una línea de crédito revolvente de 250 millones, para alcanzar una liquidez total cercana a 1,215 millones de dólares.
No obstante, su relación de deuda neta ajustada sobre UAFIDAR aumentó de 1.8 a 2.1 veces respecto al cierre de 2025, principalmente por la reducción de su capacidad de generación de resultados operativos. En los primeros nueve meses del año, la compañía acumuló una pérdida neta de seis millones de dólares, frente a una utilidad de 187 millones registrada en el mismo periodo anterior.
Estos indicadores no representan por sí mismos una situación de insolvencia, pero muestran una menor capacidad para absorber incrementos adicionales de costos sin afectar sus márgenes y recursos financieros.
La propia aerolínea ajustó sus perspectivas para el cierre de 2026 y ahora estima un margen UAFIDAR ajustado de entre 21.5% y 22.5%, así como un margen operativo de entre 8.5% y 9.5%, considerando la persistencia de precios elevados del combustible y presiones sobre otros gastos.
Viva–Volaris: un nuevo desafío competitivo para 2027
Al escenario financiero se suma la posible integración corporativa de Viva y Volaris, actualmente bajo análisis de la Comisión Nacional Antimonopolio. De concretarse, ambas aerolíneas integrarían un grupo que concentraría aproximadamente tres cuartas partes de los vuelos nacionales en México, aunque mantendrían sus respectivas marcas y operaciones.
La nueva estructura podría generar economías de escala, fortalecer las condiciones de financiamiento y mejorar la negociación con proveedores, factores que representarían un desafío adicional para Aeroméxico, particularmente en rutas domésticas donde el precio continúa siendo un elemento determinante para los pasajeros.
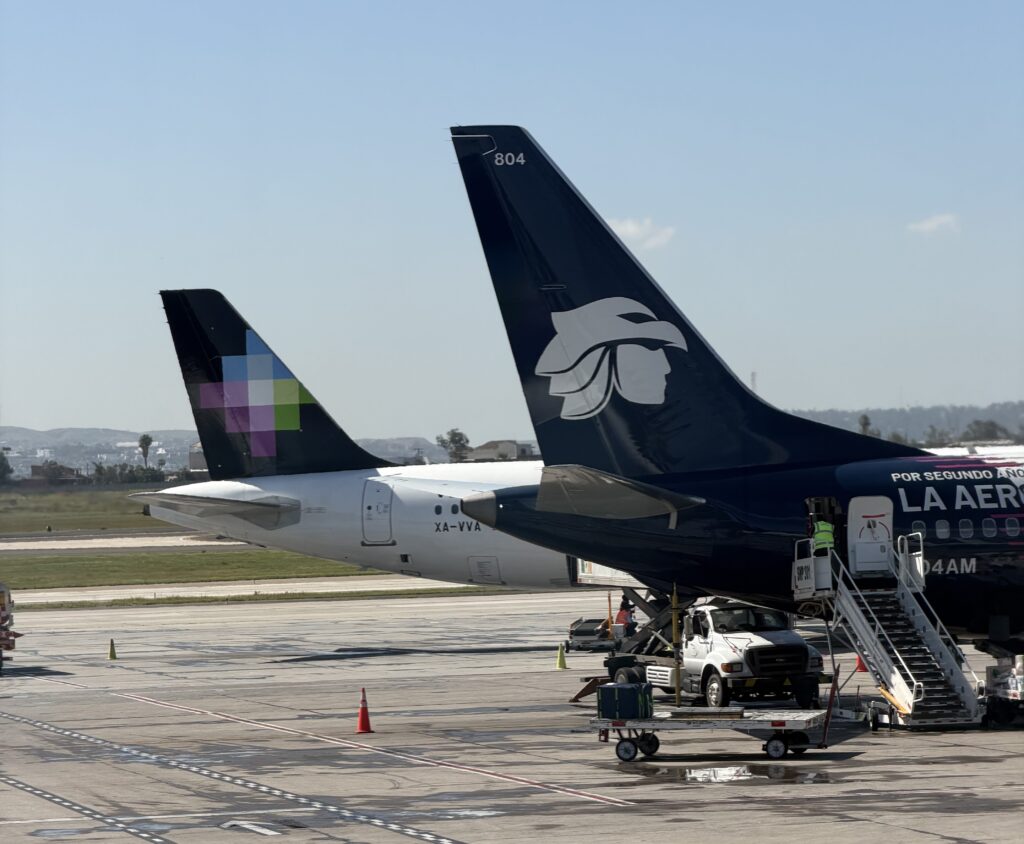
El 21 de octubre, Andrés Conesa, director general de Aeroméxico, cuestionó la concentración de mercado que podría derivarse de la operación, recordando los antecedentes regulatorios que llevaron a separar a Aeroméxico y Mexicana de Aviación. No obstante, señaló que la estrategia de su compañía continuará enfocada en inversiones, mejora del producto y fortalecimiento de su red de rutas, independientemente del resultado del proceso.
La exposición internacional representa una de las principales fortalezas de Aeroméxico frente a este escenario. Durante el tercer trimestre, los mercados internacionales generaron 1,078 millones de dólares, equivalentes a cerca de dos terceras partes de sus ingresos, mientras que el mercado doméstico aportó 541 millones.
Esta diversificación podría moderar los efectos de una mayor competencia nacional, aunque también mantiene a la compañía expuesta a factores externos como el comportamiento de la demanda internacional, los precios del combustible y las condiciones regulatorias para operar hacia Estados Unidos.
¿Qué esperar de Aeroméxico en 2027?
Las perspectivas para 2027 estarán determinadas, en buena medida, por la evolución del combustible, la capacidad de la aerolínea para trasladar costos a sus tarifas y el comportamiento del mercado ante una eventual integración de sus principales competidores.
Una persistencia de precios elevados de la turbosina, combinada con presiones tarifarias y un crecimiento limitado de pasajeros, podría continuar reduciendo los márgenes operativos y restringir los recursos destinados a nuevas inversiones, incorporación de aeronaves y expansión de operaciones.
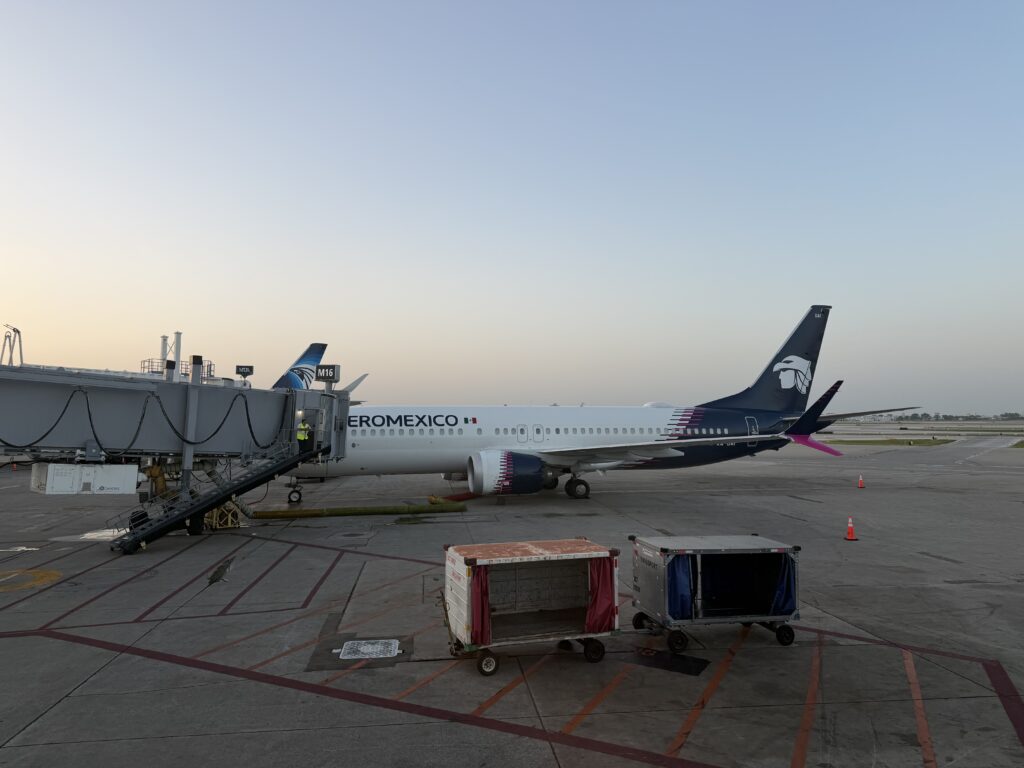
En contraste, la recuperación de márgenes, una mayor utilización de flota y el fortalecimiento de sus operaciones internacionales podrían contribuir a estabilizar sus resultados. Al cierre de septiembre, Grupo Aeroméxico operaba una flota de 170 aeronaves y mantenía expectativas de crecimiento de capacidad para el último trimestre del año.
El principal desafío de Aeroméxico no parece concentrarse, por ahora, en su capacidad inmediata para continuar operando, sino en recuperar rentabilidad dentro de un entorno de costos elevados y una industria mexicana que podría experimentar una importante reconfiguración competitiva.